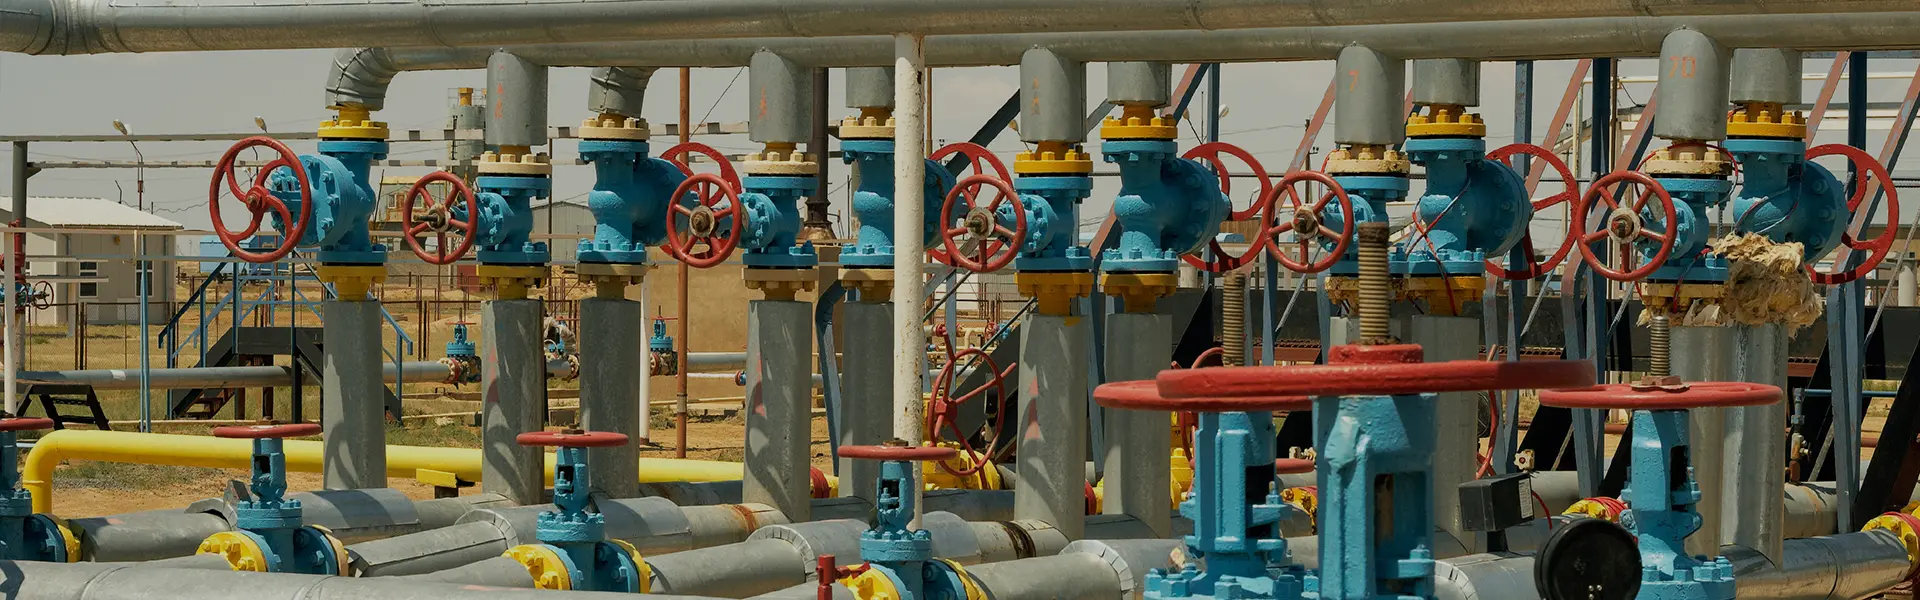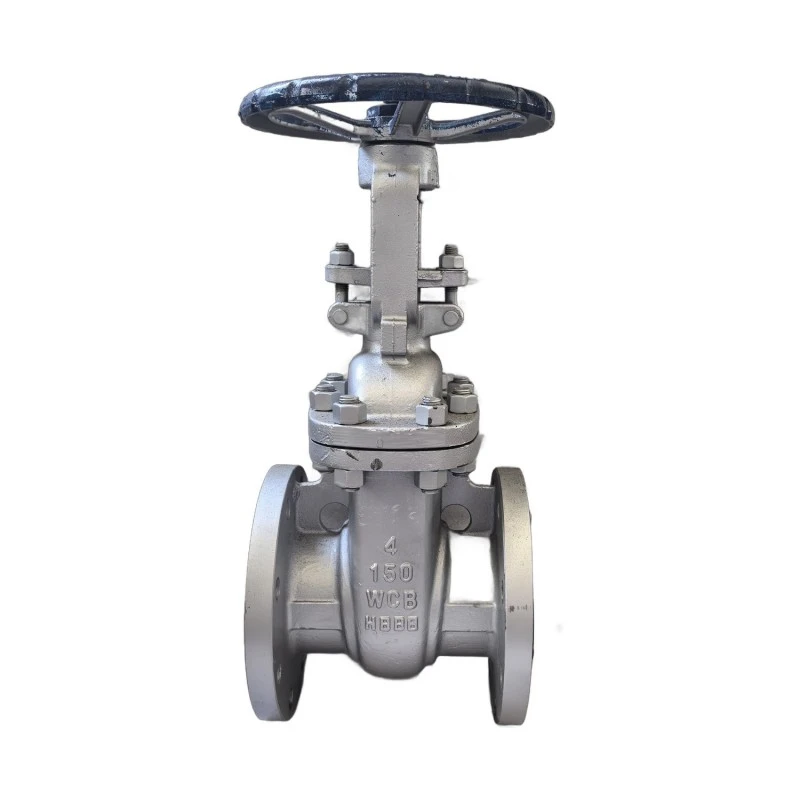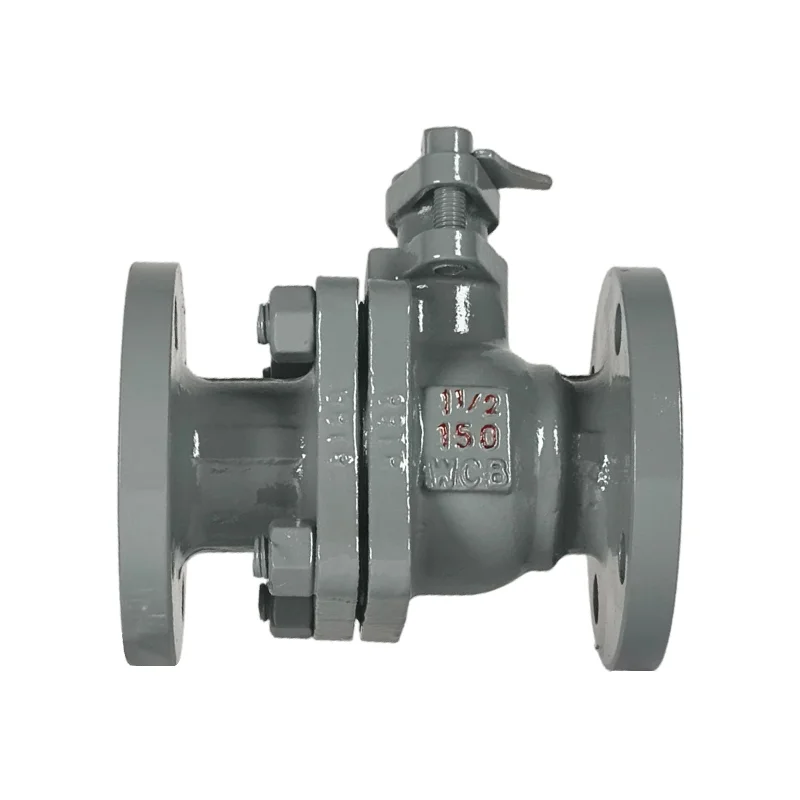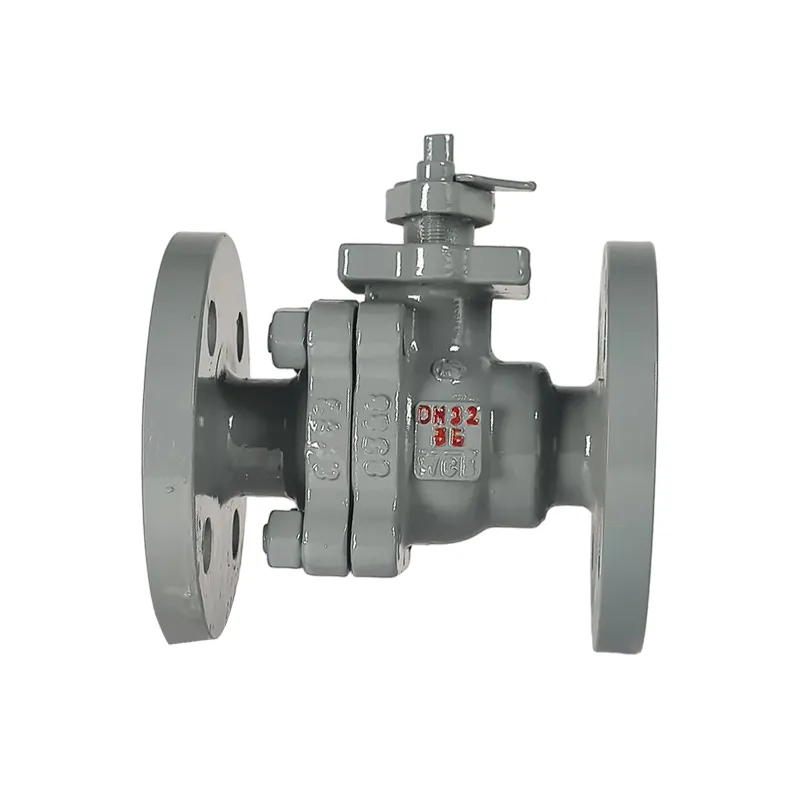
El sector mundial de válvulas industriales está experimentando una profunda transformación en 2026, impulsada por la automatización industrial acelerada, el auge de la construcción de nuevas infraestructuras energéticas y regulaciones ambientales globales cada vez más estrictas. Considerado durante mucho tiempo como el componente central de los sistemas de control de fluidos industriales,válvulas industrialesestán saliendo de los límites tradicionales de fabricación mecánica y evolucionando hacia inteligencia, bajas emisiones de carbono, alta precisión y adaptabilidad a condiciones extremas. La escala de mercado de la industria y la velocidad de iteración tecnológica han alcanzado un nuevo pico, inyectando un fuerte impulso a la mejora de los procesos de fabricación global.
Los últimos datos del mercado de la industria muestran que el mercado mundial de válvulas estaba valorado en 93.60 mil millones de dólares en 2026, con una tasa de crecimiento anual compuesta (CAGR) constante del 5,80%. Se prevé que supere los 155.500 millones de dólares en 2034, lo que refleja una fuerte y continua demanda del mercado en las industrias transformadoras. A diferencia de la competencia de la década pasada centrada en la capacidad de producción y la cobertura de productos básicos, la lógica de competencia de la industria de válvulas para 2026 se ha desplazado completamente hacia capacidades centrales que incluyen la integración de sistemas inteligentes, la adaptación a condiciones de trabajo extremas y la tecnología de protección ambiental de bajas emisiones.
La automatización industrial y la fabricación inteligente siguen siendo las principales fuerzas impulsoras del crecimiento de la industria. Las estadísticas indican que la tasa de adopción global de la automatización industrial ha aumentado un 34% año tras año, mientras que la penetración de la fabricación inteligente ha aumentado un 29%. Las válvulas ordinarias tradicionales controladas manualmente ya no pueden satisfacer las necesidades operativas precisas de las fábricas modernas. Las válvulas inteligentes equipadas con sensores IoT, actuadores inalámbricos y módulos de monitoreo remoto se han convertido en productos populares en el mercado de alta gama. Estos productos inteligentes admiten el monitoreo de datos de fluidos en tiempo real, la regulación automática del flujo y el diagnóstico remoto de fallas, y permiten el mantenimiento predictivo para sistemas de tuberías industriales.
La popularidad de la tecnología de mantenimiento predictivo ha crecido un 31% en el campo de las válvulas industriales este año, resolviendo de manera efectiva los puntos débiles de los altos costos de mantenimiento y los riesgos de paradas no planificadas en la operación de tuberías industriales tradicionales. La tecnología de monitoreo inteligente y accionamiento inalámbrico ha logrado un crecimiento del mercado del 27% y 24% respectivamente, reemplazando gradualmente las estructuras de control mecánico tradicionales. En la actualidad, las válvulas accionadas inteligentes han ocupado casi el 12% de la cuota de mercado mundial y su tasa de penetración en campos de alto nivel como la petroquímica, la generación de energía y los productos farmacéuticos de precisión sigue aumentando rápidamente.
La transformación ecológica y con bajas emisiones de carbono se ha convertido en una tendencia central irreversible de la industria de las válvulas en 2026. A medida que las políticas globales de neutralidad de carbono continúan avanzando y los estándares de emisiones industriales se vuelven más estrictos, las tecnologías de válvulas con bajas emisiones y a prueba de fugas se han convertido en la vía de competencia clave para los principales fabricantes. Muchas empresas convencionales están promoviendo activamente válvulas metálicas de asiento duro y soluciones de válvulas de emisiones ultrabajas para condiciones de servicio severas, que pueden reducir eficazmente las fugas medias y las emisiones de carbono en la transmisión de fluidos industriales.
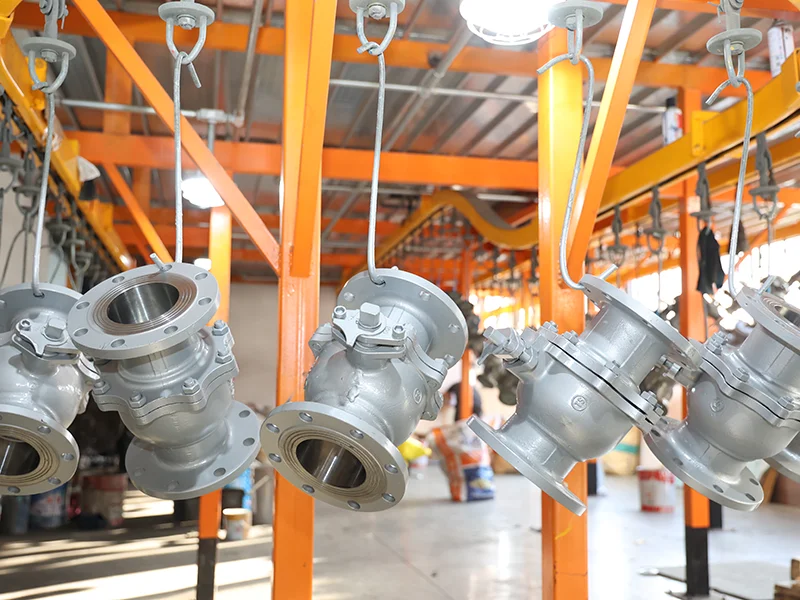
En términos de actualización de la tecnología de fabricación, la industria está promoviendo de manera integral actualizaciones iterativas de los procesos de fundición de precisión. La fundición en arena tradicional se está reemplazando gradualmente por procesos compuestos como el moldeo en arena de resina, moldes de impresión 3D y control de parámetros de fundición de circuito cerrado por IA. El nuevo proceso controla con precisión la tolerancia del espesor de la pared del cuerpo de la válvula dentro de ±0,8 mm, al tiempo que reduce la huella de carbono del ciclo de vida completo del producto en más de un 18 %, logrando avances duales en la precisión del producto y la fabricación ecológica.
La construcción de nueva infraestructura energética ha abierto un nuevo mercado incremental para la industria de las válvulas. El rápido desarrollo de la energía del hidrógeno verde, el almacenamiento y transporte de energía limpia del GNL y los nuevos sistemas de energía han planteado requisitos más altos para el rendimiento de las válvulas. Las válvulas de suministro de hidrógeno de alta presión, las válvulas de GNL antifugas de baja temperatura y las válvulas de proceso de semiconductores ultralimpias se han convertido en áreas de investigación y desarrollo candentes en la industria. Las instituciones de investigación de la industria predicen que con la comercialización a gran escala de la energía del hidrógeno verde en los próximos cinco años, el apoyo a las válvulas especiales de alta precisión marcará el comienzo de un crecimiento explosivo del mercado.
Desde la perspectiva del patrón del mercado global, la región de Asia y el Pacífico aún mantiene su posición de liderazgo, ocupando el 39% de la cuota de mercado global de válvulas, beneficiándose de la construcción intensiva de infraestructura industrial, proyectos de tratamiento de agua y nuevos proyectos de energía en China, el Sudeste Asiático y otras regiones. América del Norte y Europa le siguen de cerca con una participación de mercado del 28% respectivamente, centrándose en la demanda del mercado de válvulas inteligentes de alta gama y válvulas de protección ambiental de bajas emisiones. Sin embargo, la industria aún enfrenta ciertos desafíos: las fluctuaciones de la cadena de suministro global han causado interrupciones en el suministro para el 21% de los fabricantes, y el aumento de los costos de las materias primas ha aumentado el costo total de producción de la industria en un 18%, ejerciendo presión sobre las pequeñas y medianas empresas de válvulas.
Los analistas de la industria dijeron que la competencia futura de la industria de las válvulas ya no será una competencia de un solo producto, sino una competencia sistemática que integre investigación y desarrollo de tecnología, soluciones personalizadas y servicios de ciclo de vida completo. Las empresas líderes están acelerando la investigación y el desarrollo tecnológico en resistencia a condiciones de trabajo extremas, control inteligente y protección ambiental ecológica, optimizando continuamente el rendimiento de los productos para adaptarse a las necesidades de actualización de las industrias de alto nivel, como la energía nuclear, las nuevas energías y la industria química fina.
Con la continua profundización de la modernización industrial global y la transformación energética, la industria de válvulas industriales seguirá manteniendo un crecimiento constante. Impulsados por la doble innovación de inteligencia y ecologización, los productos de válvulas de alta gama, refinados y especializados reemplazarán aún más a los productos ordinarios tradicionales, llevando a la industria global de control de fluidos a una nueva etapa de desarrollo más eficiente, inteligente y con bajas emisiones de carbono.